
Chi chiede il rimborso di anticipazioni deve provare l’esborso personale e la riferibilità della spesa al condominio. Il verbale di consegna non sostituisce l’autorizzazione o la ratifica assembleare.
Tribunale di Roma, sentenza n. 13204 del 22 settembre 2026
Il passaggio di consegne non chiude automaticamente i rapporti economici
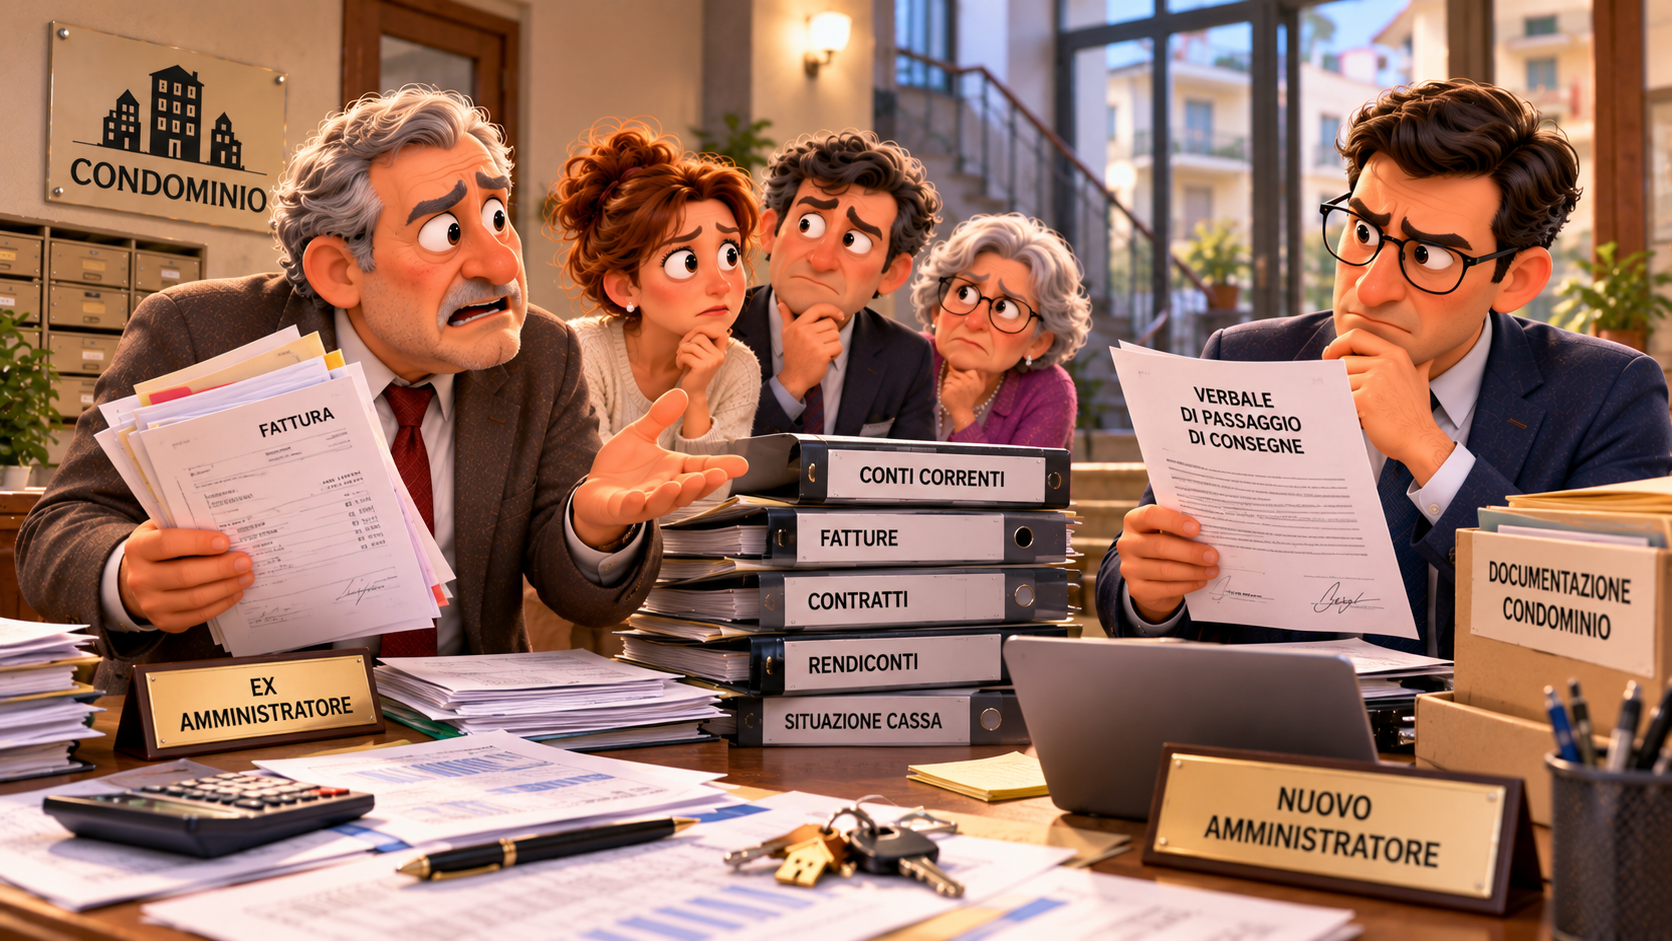
Quando cambia l’amministratore, il verbale di passaggio di consegne serve a trasferire documenti, fondi, chiavi, contratti e informazioni necessarie alla prosecuzione della gestione. Non è però, di per sé, un atto con cui il nuovo amministratore può riconoscere tutti i debiti indicati dal predecessore e renderli definitivamente vincolanti per il condominio.
Il Tribunale di Roma ha ribadito questo principio in una controversia relativa a compensi e anticipazioni reclamati dall’amministratore cessato. Il professionista aveva ottenuto un decreto ingiuntivo sulla base dei rendiconti approvati e del verbale di consegna, nel quale risultava un saldo residuo in suo favore. Il condominio aveva contestato sia l’esistenza delle anticipazioni sia l’effettivo mancato pagamento dei compensi.
Le anticipazioni devono essere dimostrate, non soltanto contabilizzate
Il fatto che nel rendiconto compaia una voce denominata “anticipo amministratore” non prova automaticamente che il professionista abbia utilizzato denaro proprio. Un disavanzo può derivare da molte cause: incassi non ancora effettuati, spese pagate con risorse provenienti da altre poste, movimenti non correttamente ricostruiti o, nei casi più problematici, commistioni tra gestioni differenti.
Per ottenere il rimborso ai sensi delle regole sul mandato, l’amministratore deve dimostrare l’effettivo sacrificio patrimoniale personale e il collegamento con obbligazioni condominiali che poteva legittimamente soddisfare. Servono quindi elementi concreti: pagamenti identificabili, creditori, date, importi, causali e provenienza del denaro.
La firma del successore non equivale a una delibera
Nel caso esaminato, il verbale di consegna riportava un residuo a favore dell’ex amministratore. Il giudice ha escluso che la sottoscrizione del nuovo gestore fosse sufficiente a trasformare quella indicazione in un riconoscimento del debito del condominio.
L’amministratore entrante non riceve, per il solo fatto della nomina, un potere generale di approvare le risultanze economiche del predecessore o di assumere nuove obbligazioni straordinarie in nome dei condòmini. Se manca un’autorizzazione assembleare specifica, la firma certifica essenzialmente la ricezione della documentazione e dei dati consegnati, non la loro definitiva correttezza giuridica e contabile.
Questo principio protegge la collettività da riconoscimenti di debito non sottoposti al controllo dei partecipanti e, al tempo stesso, obbliga l’ex amministratore a conservare una contabilità capace di dimostrare i propri crediti.
Conti separati e tracciabilità delle operazioni
La controversia ha evidenziato l’importanza della tracciabilità. La consulenza tecnica aveva ricostruito movimentazioni provenienti da altri condomìni gestiti dallo stesso professionista e versamenti in contanti la cui provenienza non era chiaramente identificabile. Una gestione di questo tipo rende molto difficile distinguere il denaro personale dell’amministratore da quello appartenente alle diverse compagini.
L’articolo 1129 del codice civile impone che le somme ricevute a qualunque titolo dai condòmini o per conto del condominio, così come quelle erogate per conto della gestione, transitino su uno specifico conto intestato al condominio. La regola non è un formalismo: serve a rendere ricostruibili i flussi e a evitare che, anni dopo, una consulenza debba tentare di attribuire movimenti privi di causali precise.
Compensi esistenti ma già soddisfatti
Il Tribunale ha distinto il credito per compensi da quello per anticipazioni. I rendiconti approvati consentivano di riconoscere l’esistenza dei compensi maturati, ma occorreva verificare se fossero già stati pagati. Dalla ricostruzione erano emersi prelievi e bonifici in favore dell’amministratore per importi superiori al credito documentato.
Poiché l’ex gestore non aveva fornito una diversa giustificazione sufficientemente provata di quelle somme, il giudice le ha imputate al pagamento del credito certo per compensi. La parte eccedente è stata oggetto di restituzione. Il passaggio è significativo: la mancanza di trasparenza non elimina automaticamente un credito esistente, ma può incidere sulla ricostruzione di ciò che è stato già incassato.
Come gestire correttamente il passaggio di consegne
Per ridurre il rischio di contenzioso, il verbale dovrebbe distinguere con precisione ciò che viene materialmente consegnato da ciò che viene dichiarato come credito o debito. È utile allegare estratti conto, situazione di cassa, elenco delle fatture, partite aperte, fondi speciali e documenti giustificativi, evitando formule con cui il successore sembra “approvare” la contabilità precedente senza una decisione assembleare.
Il nuovo amministratore dovrebbe riservarsi espressamente la verifica delle poste controverse e, in presenza di richieste di rimborso personali del predecessore, sottoporle all’assemblea dopo aver acquisito la documentazione necessaria. L’ex amministratore, dal canto suo, ha interesse a consegnare una ricostruzione analitica e tracciabile, non una semplice indicazione di saldo.
La regola da ricordare
Il verbale di consegna fotografa un passaggio gestionale, non crea da solo il titolo per ottenere il pagamento di somme contestate. Chi afferma di avere anticipato denaro deve provare l’esborso personale e la causa del pagamento; chi subentra non può impegnare il condominio riconoscendo debiti senza i necessari poteri.
La sentenza del Tribunale di Roma rafforza quindi una regola di prudenza: nel cambio di amministratore occorre separare la continuità operativa dal controllo sulle vecchie poste contabili. La prima non può essere usata per sottrarre le seconde alla verifica dell’assemblea.
Tabella riepilogativa
In sintesi, i principali criteri applicabili sono i seguenti:
| Documento o circostanza | Valore ai fini del credito |
|---|---|
| Verbale di passaggio di consegne firmato dal nuovo amministratore | Attesta la ricezione di documenti e dati, ma non equivale da solo al riconoscimento o alla ratifica di un debito contestato. |
| Voce di “anticipo amministratore” nel rendiconto | Non basta: occorre provare l’esborso personale, il destinatario del pagamento, la causale e la riferibilità della spesa al condominio. |
| Rendiconto approvato con compensi dell’amministratore | Può documentare il credito maturato, ma resta da verificare se il compenso sia già stato pagato. |
| Movimenti su conti o gestioni promiscue | Indeboliscono la ricostruzione contabile e rendono essenziale la tracciabilità delle singole operazioni. |
| Riconoscimento di poste controverse | Il nuovo amministratore non può sostituirsi all’assemblea quando è necessaria una specifica autorizzazione o ratifica. |
FAQ – Domande frequenti
La firma del nuovo amministratore nel verbale di consegna riconosce i debiti indicati dall’uscente?
No, non automaticamente. La firma documenta principalmente ciò che viene consegnato e ricevuto; non attribuisce al successore un potere generale di approvare o riconoscere poste controverse per conto del condominio.
Come deve provare le anticipazioni l’ex amministratore?
Deve dimostrare di avere utilizzato denaro proprio per pagare obbligazioni riferibili al condominio, indicando pagamenti, date, importi, beneficiari e causali.
Un rendiconto approvato basta a dimostrare un credito?
Può avere rilievo per le poste approvate, ma non risolve automaticamente il problema delle anticipazioni personali né prova che un compenso non sia già stato soddisfatto.
Perché è importante il conto corrente intestato al condominio?
Perché consente di separare i flussi della gestione da quelli personali dell’amministratore e da quelli di altri condomìni, rendendo verificabili incassi e pagamenti.
Cosa dovrebbe scrivere il nuovo amministratore nel verbale di consegna?
È prudente distinguere la materiale ricezione della documentazione dalla verifica delle poste contabili, riservando espressamente all’assemblea e ai successivi controlli ogni valutazione sui crediti contestati.
Riferimenti essenziali
• Art. 1129 c.c.; artt. 1713 e 1720 c.c.
• Tribunale di Roma, sentenza n. 13204 del 22 settembre 2026
• Cass. n. 10153/2011; Cass. n. 8498/2012; Cass. n. 17713/2023; Cass. ord. n. 4904/2026
• Approfondimento pubblicato il 1 ottobre 2026 su Condominioweb
Articolo redatto il 1 ottobre 2026 a fini informativi e divulgativi, sulla base dei provvedimenti e delle fonti indicate.
Articoli Condominio • 1 ottobre 2026


